De investeringsmarkt in winkelvastgoed kende dit jaar al vele topmomenten, ondersteund door megadeals en bijzonder actieve lokale family offices. Volgens vastgoedadviseur Avenue belooft de tweede jaarhelft minstens even dynamisch te worden, met ook een heropleving van grotere transacties in de high streets. Grote buitenlandse fondsen laten België voorlopig wel links liggen. – Martijn Reviers.
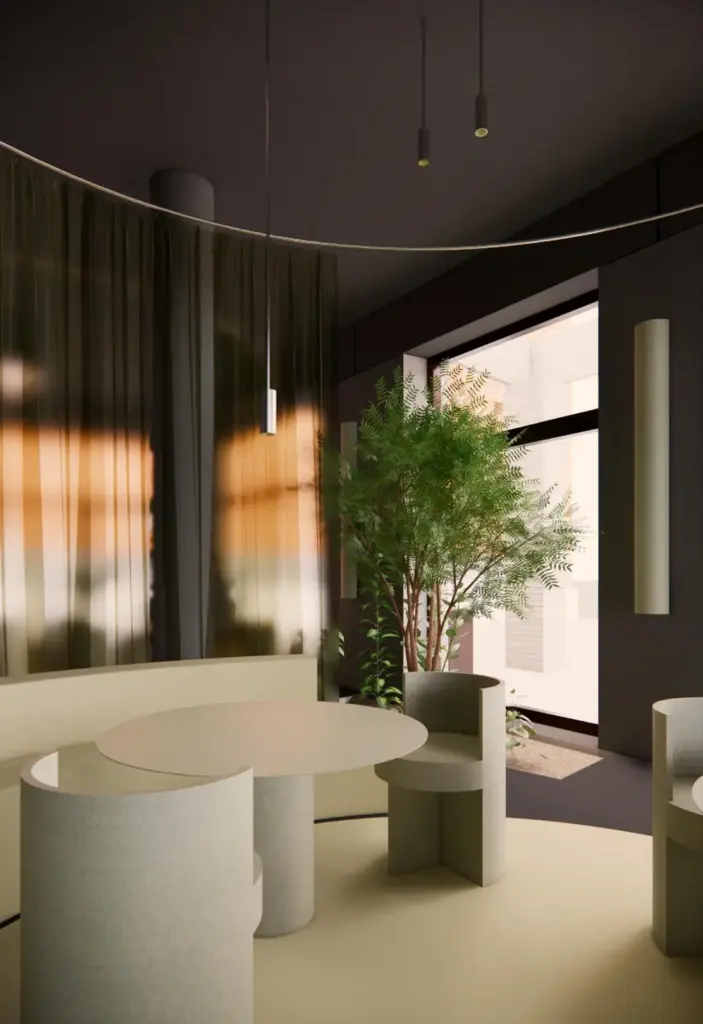
In oktober is het vijf jaar geleden dat Hendrik Evens, Stijn Thomas en Kenneth Verloo hun advieskantoor Avenue boven de doopvont hielden. In sneltempo groeide de start-up uit tot een vaste waarde op de investeringsmarkt in winkelvastgoed, en ook op de verhuurmarkt behoort Avenue intussen tot het selecte kransje van marktleiders. Binnenkort ver- huist het team naar een nieuw kantoor op het Zuid in Antwerpen, in het nieuwbouwproject The Gallery, vlak naast het museum MHKA.
‘Met de transacties die we nog in de pijplijn hebben, wordt 2025 wellicht ons beste jaar sinds de start,’ benadrukken de drie zaakvoerders in een terugblik op de eerste jaarhelft. Zo begeleidde het team recent de privéholding Roca Invest bij de aankoop van B-Park in Brugge en De Vlier bij de verkoop van de Frunparken in Auvelais en Izegem. Dit bevestigt de opmars van een nieuwe generatie particu- liere beleggers, die zich voegen bij enkele gevestigde namen die zich de afgelopen periode lieten opmerken.
Zal de terughoudendheid bij de institutionele spelers volgens jullie nog lang aanhouden?
Hendrik Evens: ‘2024 was zonder twijfel ons uitdagendste jaar tot nu toe. We hebben de impact gevoeld van zowat alle externe factoren: corona, de oorlog in Oekraïne, Trump, stijgende rentevoeten. Dat is nu allemaal wat uitge- zweet en we merken sinds begin dit jaar een andere dynamiek. Het vertrouwen is teruggekeerd. Privé- investeerders trekken de markt opnieuw op gang en reageren doorgaans sneller dan grote fondsen. De institutionele spelers zijn wel opnieuw actief op de markt, maar eerder aan de verkoperszijde dan aan de koperszijde. Family offices zetten in België meer dan ooit de toon, zeker in vergelijking met het buitenland.’
Stijn Thomas: “Collega’s in het buitenland vertellen ons vaak hoe afwezig de particuliere markt daar is, wat resulteert in yields die 100 tot 200 basispunten hoger liggen omdat alleen institutionele beleggers actief zijn. Hier blijven de yields juist scherp door deze actieve familiale investeerders. De verschuiving is aanzienlijk: family offices kochten vroeger in de range van €5–10 miljoen, daarna €20 miljoen, en vandaag nemen ze vlot deel aan transacties van €50 miljoen en meer. Voor deze partijen is vastgoed een manier om kapitaal veilig te stellen en tegelijkertijd rendement te genereren in een onstabiele economie. Vastgoed blijft voor hen de ultieme veilige haven, wat ook anderen inspireert om naar winkelvastgoed te kijken. Het is onze rol om dit privékapitaal naar de markt te begeleiden.”
Is de conclusie dan dat de Belgische markt de institutionele fondsen niet meer nodig heeft om volume te draaien?
H. Evens: ‘We hebben een bijzonder actieve, capa- bele en professionele interne privémarkt. Maar ik zou het omdraaien: we hebben die family offices écht nodig.’
Kenneth Verloo: ‘Bovendien zijn de institutionele investeerders aan de koperszijde zeker niet volledig afgehaakt. We mogen niet vergeten dat Wereldhave Belgium recent nog de Knauf-winkelcentra in Luxemburg gekocht heeft. Of de intrede van Cibus met de overname van Forum Estates, en de geplande acquisitie door Mitiska REIM van de portefeuille van Cora/Galimmo. Dat bewijst dat institutionele spelers nog altijd een rol spelen en toch ook nog een stuk instaan voor het grote volume op onze investeringsmarkt.’
Misschien moeten we dat dan nuanceren: de buitenlandse institutionelen zijn afwezig?
K. Verloo: “Inderdaad, de klassieke Duitse en Franse investeringsfondsen zijn hier minder actief, en België verliest het in dat opzicht van andere landen. Als deze fondsen vandaag willen kopen, is dat vaker in Spanje of de buurlanden. Een nadeel blijft de driejaarlijkse opzegmogelijkheid in Belgische handelshuurovereenkomsten, wat veel buitenlandse partijen als een obstakel zien. Gecombineerd met hogere yields en langere huurcontracten die elders beschikbaar zijn, is het logisch dat ze over de grens kijken. Onze yields blijven scherp en de huurtermijnen zijn vaak te kort, wat diepgaande marktkennis en vertrouwen vereist. Voor pan-Europese beleggers is de rekensom eenvoudig, wat hun afwezigheid begrijpelijk maakt.”
Hoe evolueert de dynamiek in de high street?
S. Thomas: ‘Nog niet, inderdaad. Maar die mogen we wel verwachten in de tweede jaarhelft. Er zitten momenteel enkele mooie transacties in de pijplijn. Waar het één of twee jaar geleden nog bijzonder lastig was om binnenstedelijk een dossier van vijf MEUR verkocht te krijgen, zien we dat vandaag veel vlotter gebeuren. Als de cijfers kloppen, is het momentum er nu wel.’
H. Evens: ‘Binnenstedelijk springen een paar steden er echt uit. Antwerpen, Brussel en Gent vormen de top drie, op de voet gevolgd door Brugge en Knokke. In deze steden verkopen we nog altijd tegen scherpe yields. Steden daar net onder, zoals Leuven en Hasselt, blijven een gezonde vraag kennen, maar zij worden toch iets minder gesmaakt in de investeringsmarkt ten opzichte van de grotere daarvoor genoemde steden. De prime yield voor high streets ligt rond 4,5%, voor sommige uitzonderlijke dossiers misschien zelfs iets lager, richting 4%. Bij baanwinkels zie je hetzelfde beeld. Voor de prime food-anchored retailparken ligt dat nog steeds stevig onder de 6%, richting 5,25% à 5,50% durf ik wel te zeggen. Grotere volumes schommelen dan weer tussen de 6% en 7,5%, afhankelijk van de kwaliteit van het dossier.’
De golf van faillissementen zorgt dus niet voor een negatief sentiment rond winkelvastgoed?
K. Verloo: ‘De golf van faillissementen lijkt op dit moment voorbij en de markt heeft zich gesta- biliseerd. Daarbovenop worden de toplocaties razendsnel opnieuw ingevuld – en vaak door mooie namen. Kijk bijvoorbeeld naar Antwerpen: dat is de voorbije maanden echt een positief verhaal geweest in het retaillandschap. De grootste Zara ter wereld op de Meir, het vlaggenschip van Lululemon, de eerste winkel van Selected… dat zijn signalen met echte impact. Zulke ankerpunten kan je als makelaar perfect meenemen naar investeerders. Antwerpen is echt het uithangbord van de Belgische retail.’
H. Evens: ‘Toch blijft de trend van de afgelopen twee jaar wel nog aanwezig. Het is echt knokken tot op het einde om een deal rond te krijgen. Een dossier kan na een akkoord nog alle kanten uitgaan. Dat kan sterk beïnvloed worden door externe factoren zoals de banken en EPC-attesten. Eén opmerking bij de banken over een EPC dat niet in orde is, kan een deal zomaar vijf stappen terug slingeren. Dan begin je weer helemaal van vooraf aan. Alles draait om details: zonnepanelen, laadpalen, de staat van de warmteopwekkers … noem maar op.’
Hoe kijken jullie met Avenue terug op de afgelopen vijf jaar?
K. Verloo: “We zijn trots op wat we hebben bereikt, waarbij we uitdagingen hebben overwonnen en persoonlijk en als bedrijf zijn gegroeid. In tegenstelling tot grotere structuren waar beslissingen voor ons werden genomen, staan we nu zelf aan het roer. We maken elke keuze en investering zelf, wat uitdagend maar zeer voldoeninggevend is. We zijn nog lang niet ‘klaar’ en blijven de lat elk jaar hoger leggen, zoals blijkt uit de lancering van onze residentiële afdeling en onze inzet voor interne opleiding en groei in ons nieuwe kantoor in Antwerpen.”
S. Thomas: ‘De voorbije twaalf maanden konden we op verschillende vlakken grote stappen zetten. De eerste jaren draaiden we vooral op start- upenergie: dag na dag, organisch. Nu zit daar een duidelijke strategie achter. We hebben echt stilge- staan bij waar we staan, wat we anders willen doen en hoe we dat aanpakken. Die professionele aanpak merk je in alles: in ons nieuwe kantoor, in ons rekru- teringsbeleid, in hoe kandidaten ons vandaag zien. De uitdagingen zitten vaak niet in de start-upfase, maar net in de scale-up. Structuur aanbrengen, processen scherpstellen, dat vraagt veel energie.’
K. Verloo: “We blijven gestaag groeien in retailbeleggingen en streven ernaar onze positie in het verwerven van mandaten van institutionele verkopers te versterken. Onze perifere agency is inmiddels marktleider, en we zijn van plan onze binnenstedelijke agency verder uit te bouwen met een sterke focus op marktaandeel en kwaliteit, waarbij we gebruikmaken van de expertise die we hebben opgebouwd en het toptalent dat we hebben aangetrokken. We hebben veel ambities en zijn vastbesloten deze stap voor stap te realiseren.”